
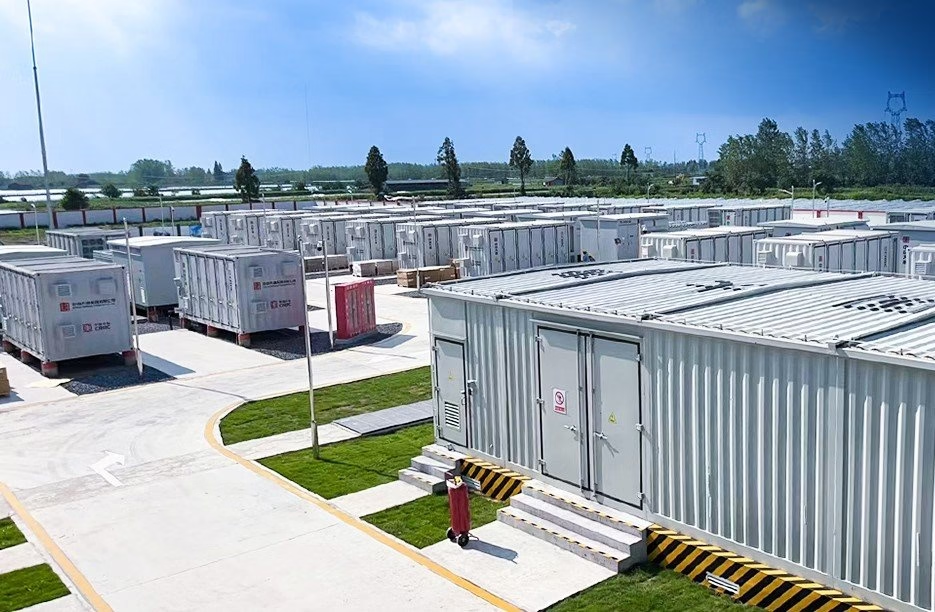
La tecnología de baterías de sodio está entrando en su fase de producción comercial y se posiciona como una alternativa real a las baterías de litio, impulsada por la diversificación de la cadena de suministro, su buen desempeño a bajas temperaturas y la promesa de un costo total de propiedad más bajo. Según un análisis de Wood Mackenzie, ya existen acuerdos de suministro por más de 70 GWh, lo que refleja un creciente interés de la industria por esta química.
El estudio, que examina los mercados de China, Estados Unidos, Alemania e India, identifica a las baterías de sodio como la alternativa emergente más prometedora a las tecnologías basadas en litio para el almacenamiento estacionario de energía. Se espera que los principales fabricantes alcancen la paridad de costos a nivel de celda con las baterías de litio hierro fosfato (LFP) a finales de 2026, mientras que la paridad a nivel de módulo y sistema no se prevé hasta después de 2030.
China lidera la comercialización de esta tecnología. BYD planea alcanzar una capacidad de fabricación de baterías de sodio de 30 GWh, mientras que CATL pretende superar 1 GWh en envíos de baterías de sodio para finales de 2026. Los acuerdos de suministro ya están en marcha en China, Estados Unidos y Europa, mientras que India se encuentra en las primeras etapas de validación comercial.
Para el periodo 2026-2035, Wood Mackenzie estima una tasa de aprendizaje del 18% al 20% en China, lo que refleja la mayor madurez de su cadena de suministro industrial. La capacidad de fabricación planificada actualmente supera la demanda, aunque el creciente número de acuerdos de suministro apunta a una adopción gradual de la tecnología en el mercado.
Retos de costo y ventajas competitivas
Actualmente, las baterías de sodio tienen costos iniciales más altos que las LFP. El promedio global se sitúa en 229 dólares por kWh, frente a aproximadamente 200 dólares por kWh de las LFP. Sin embargo, Wood Mackenzie estima que las baterías de sodio podrían lograr un costo total de propiedad 21% menor a lo largo de una vida útil de proyecto de 20 años. La diferencia se atribuye principalmente a la eliminación de los ciclos de expansión de capacidad y a menores costos operativos.
La economía de los sistemas de sodio se mantiene relativamente estable en duraciones de almacenamiento de dos a cuatro horas. El estudio identifica la seguridad en el suministro de materias primas, la vida útil y un rango de temperatura operativa más amplio como ventajas técnicas clave de las baterías de sodio. Esta última característica podría hacerlas particularmente adecuadas para aplicaciones en climas fríos, donde las baterías de litio pueden requerir sistemas adicionales de gestión térmica.
Políticas industriales y comerciales
Las políticas industriales y comerciales juegan un papel cada vez más importante en la competitividad de las diferentes químicas de baterías. En julio de 2026, China reintrodujo un impuesto al consumo sobre las baterías de litio, mientras que eximió a las de sodio hasta finales de 2028. Las baterías LFP quedaron sujetas a un gravamen del 2% en septiembre de 2026, que aumentará al 4% en septiembre de 2027.
En Estados Unidos, los aranceles de aproximadamente 58% sobre celdas de almacenamiento de energía importadas de China, combinados con los créditos fiscales a la producción de la Sección 45X de la Ley de Reducción de la Inflación (IRA), están fomentando la fabricación nacional de baterías de sodio. En Europa, los requisitos de declaración de huella de carbono de la Regulación de Baterías de la UE podrían favorecer a tecnologías con cadenas de suministro menos dependientes de ciertas materias primas críticas. Mientras tanto, India apoya la fabricación nacional mediante un programa de incentivos de 1,250 millones de dólares y exenciones arancelarias para ciertos tipos de equipos de fabricación.
Wood Mackenzie espera que el periodo 2030-2035 sea decisivo para que las baterías de sodio alcancen la competitividad económica. Para los proyectos de almacenamiento de energía actualmente en desarrollo, las LFP siguen siendo la opción comercialmente más madura para duraciones de almacenamiento de dos a cuatro horas.
Implicaciones para México y Latinoamérica
El avance de las baterías de sodio podría tener un impacto significativo en los mercados de energía de México y América Latina, donde el almacenamiento estacionario es clave para integrar energías renovables intermitentes como la solar y la eólica. La región cuenta con un creciente interés en proyectos de almacenamiento, y la disponibilidad de una alternativa de menor costo total de propiedad a largo plazo podría acelerar su adopción.
Además, la menor dependencia de materias primas críticas como el litio, del cual México posee reservas, pero cuya explotación comercial aún es incipiente, podría ofrecer una vía para diversificar las cadenas de suministro. No obstante, la producción de baterías de sodio está dominada por China, y los países latinoamericanos deberán evaluar cuidadosamente las políticas comerciales y los incentivos para atraer inversiones en manufactura local.
El estudio de Wood Mackenzie subraya que la paridad de costos a nivel de sistema no se alcanzará antes de 2030, por lo que las LFP seguirán siendo la opción predominante en el corto plazo. Sin embargo, el respaldo de acuerdos de suministro por más de 70 GWh indica que la industria ya está apostando por esta tecnología como parte de la transición energética global.