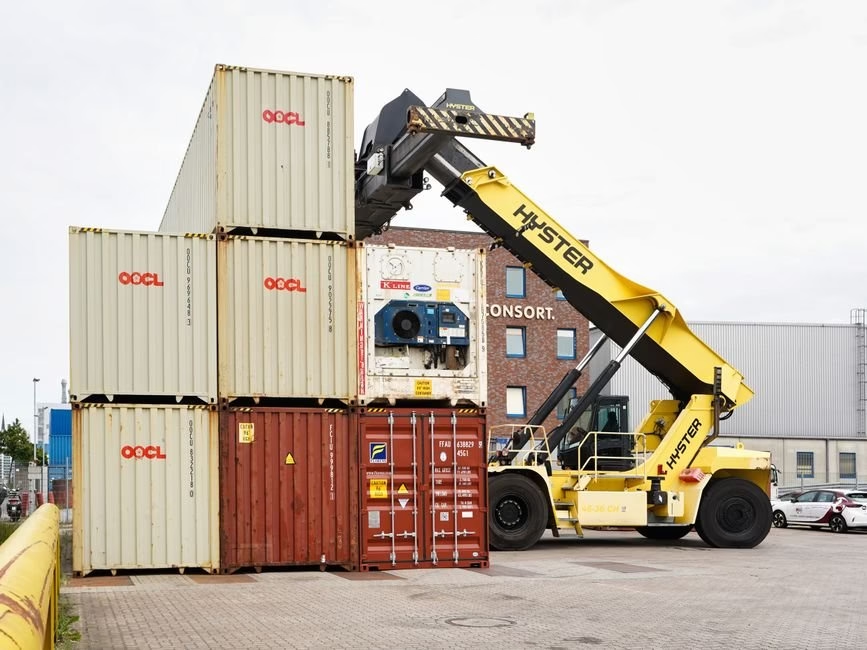
Los apiladores portuarios, esas enormes máquinas que mueven contenedores en los puertos, parecen el caso perfecto para el hidrógeno: pesan más de 70 toneladas y levantan contenedores de 40 toneladas o más. Sin embargo, la realidad del mercado está tomando otro camino. Las baterías eléctricas están ganando terreno rápidamente en este sector, desafiando la intuición de que el hidrógeno es la única opción para equipos pesados.
El auge de los apiladores eléctricos
Según estimaciones recientes, la flota mundial de apiladores eléctricos a batería ronda las 1,500 máquinas, lo que representa entre el 15% y 16% de un total de aproximadamente 9,300 unidades. Además, casi una quinta parte de la producción actual ya es eléctrica. Este crecimiento se debe a que, aunque los apiladores parecen difíciles de electrificar por su tamaño y peso, sus necesidades energéticas reales son mucho menores de lo que sugiere su masa.
¿Por qué las baterías funcionan mejor de lo esperado?
La clave está en cómo operan estas máquinas. Los apiladores se desplazan lentamente en distancias cortas sobre superficies pavimentadas. Necesitan mucha potencia instantánea para acelerar, levantar y accionar los sistemas hidráulicos, pero su consumo energético promedio es bajo. Frenan con frecuencia, esperan a que se posicionen los contenedores y camiones, y recorren rutas predecibles. Por ejemplo, un apilador eléctrico de 74 toneladas de la empresa Reliance Transport en Nueva Zelanda consume unos 33 kWh por hora de operación, completando turnos de ocho horas y moviendo alrededor de 100 contenedores en días ajetreados.
Esta distinción cambia el problema de la recarga. Algunas máquinas llevan baterías de aproximadamente 500 kWh que duran un turno completo. Otras se recargan durante las pausas naturales de la jornada, como las comidas o descansos. Kalmar, por ejemplo, ha diseñado sus equipos para aprovechar la recarga de alta potencia durante esos intervalos. El intercambio de baterías existe como opción para operaciones muy intensivas, pero no es lo que ha hecho prácticos a los apiladores eléctricos. La mayoría de las implementaciones simplemente ajustan la capacidad de la batería y la potencia del cargador al ciclo de trabajo existente.
La economía impulsa la adopción
Los números respaldan esta tendencia. Un análisis de APM Terminals y DP World en 2023 estimó que los apiladores eléctricos tenían un costo total de propiedad (TCO) un 15% mayor que los diésel, pero esperaban la paridad en unos cinco años. Ese punto de cruce ya está ocurriendo. Kalmar calcula que, en condiciones operativas francesas, el TCO a cinco años de un apilador eléctrico es un 16% menor que el de uno diésel. Más contundente aún, Reliance Transport reporta que su máquina eléctrica, financiada comercialmente, reduce los costos de energía en un 80% y los de mantenimiento en un 65% en comparación con el apilador diésel al que reemplazó.
La razón es simple: un apilador diésel muy utilizado puede quemar decenas de miles de litros de combustible al año. El eléctrico paga una prima inicial por la batería y el equipo, pero cada hora de trabajo evita el consumo de diésel y elimina el motor, la transmisión, los cambios de aceite y gran parte del mantenimiento asociado. Eso sí, los sistemas hidráulicos, neumáticos y otros componentes mecánicos siguen existiendo, por lo que no están exentos de mantenimiento. Además, los beneficios económicos varían según el costo de la electricidad y la utilización del equipo.
Los pedidos repetidos confirman la tendencia
El comportamiento de compra es revelador. Westport comenzó con un apilador eléctrico Kalmar y luego ordenó cuatro más. Portonave añadió cinco máquinas después de operar la primera. Helsingborg ha establecido un marco para hasta nueve unidades, y APM Terminals espera comprar o adaptar alrededor de 500 apiladores eléctricos en la próxima década. Estos pedidos repetidos indican que los clientes ya han comprobado los beneficios en términos de facturas de electricidad, mantenimiento y respuesta de los operadores. Ya no son apuestas a una tecnología en demostración, sino compras de activos informadas por la experiencia operativa.
El hidrógeno, en desventaja
El hidrógeno ofrece una comparación útil. El Puerto de Valencia operó un prototipo de pila de combustible de Hyster durante unos meses en 2023, y Tilbury ha iniciado una prueba de preproducción de una versión actualizada. Sin embargo, no hay un patrón de pedidos repetidos como con las baterías. El piloto de hidrógeno en Valencia terminó sin un pedido de flota, y su siguiente evaluación de apiladores cero emisiones fue a batería. La ventaja del hidrógeno en maquinaria pesada suele ser la rapidez de recarga, pero los apiladores demuestran que esa premisa a menudo falla antes de considerar la economía del hidrógeno.
Los puertos necesitan reducir las emisiones diésel por razones climáticas, de calidad del aire y ruido. Los apiladores eléctricos muestran lo que sucede cuando ese requisito se encuentra con una alternativa que también reduce los gastos operativos. Una máquina que visualmente parece requerir un combustible de alta densidad energética resulta tener un ciclo de trabajo de alta potencia y bajo consumo, en una geografía compacta, con oportunidades naturales de recarga durante la jornada laboral.
Así, el número sorprendente ya no es que haya alrededor de 1,500 apiladores eléctricos operando en el mundo, sino que un par de pruebas con hidrógeno aún hagan parecer comercialmente comparables a ambas rutas. Los datos de implementación, la evidencia de TCO y la repetición de pedidos respaldan la conclusión de que las baterías están ganando la partida en los puertos.