India se ha consolidado como uno de los mercados de energía renovable de más rápido crecimiento en el mundo. Con un fuerte respaldo de políticas públicas y una mejora en la competitividad de las tarifas, la capacidad de generación renovable, incluyendo la gran hidroeléctrica, alcanzó los 296 GW en agosto de 2026, lo que representa aproximadamente el 53% de la capacidad total de generación del país. Este avance ha sido impulsado principalmente por el segmento solar, cuya capacidad instalada pasó de menos de 3 GW en marzo de 2014 a 168 GW en agosto de 2026.
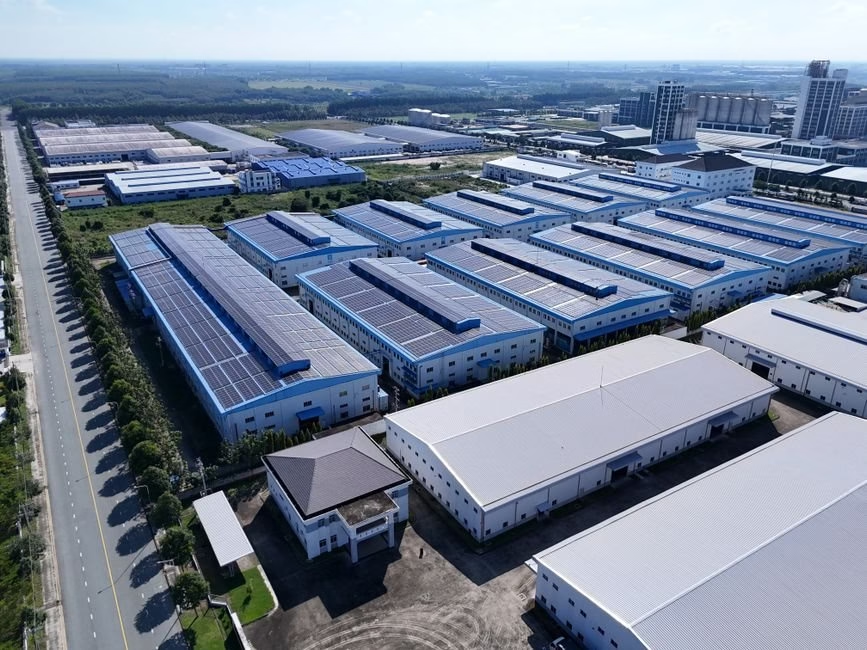
Ante las favorables perspectivas de crecimiento, la capacidad de fabricación de módulos fotovoltaicos en India se expandió significativamente, pasando de menos de 20 GW en 2022 a 217 GW en agosto de 2026. Este aumento fue apoyado por medidas como la Lista de Modelos y Fabricantes Aprobados (ALMM, por sus siglas en inglés), que restringió la importación directa de módulos solares. Sin embargo, la capacidad operativa real es menor que la instalada, ya que algunas plantas siguen utilizando tecnologías antiguas como policristalino y MonoPERC, con módulos de menor potencia que ya no cumplen con la demanda actual, orientada hacia tecnologías TOPCon y de heterounión.
A pesar de esta brecha, se espera que la producción anual de módulos supere la instalación anual proyectada de 55-60 GWdc. Además, la incertidumbre en torno a las medidas arancelarias de Estados Unidos ha desviado módulos de los mercados de exportación hacia el mercado interno, exacerbando la presión de oferta. Como resultado, la sobrecapacidad en la producción de módulos probablemente acelerará la consolidación de la industria, afectando directamente a los jugadores más pequeños y especializados.
El desafío de las células solares
Así como el ALMM impulsó la capacidad de módulos, su extensión a las células fotovoltaicas a partir de junio de 2026 ha acelerado las inversiones en este segmento. La capacidad de fabricación de células aumentó de 13 GW en julio de 2025 a 35 GW en agosto de 2026, y se espera que alcance los 100 GW para diciembre de 2027. No obstante, la fabricación de células es más intensiva en capital, con una inversión requerida de 400-500 millones de rupias por GW, en comparación con 80-90 millones por GW para módulos. Además, es tecnológicamente más compleja y depende de equipos importados.
Las incertidumbres geopolíticas que afectan el suministro de equipos, junto con los problemas de estabilización de plantas después de la puesta en marcha, podrían retrasar la adición de capacidad de células entre los distintos actores. Esto genera un panorama de incertidumbre para la cadena de suministro local.
La cadena ascendente: lingotes, obleas y polisilicio
Más arriba en la cadena de valor se encuentran la fabricación de lingotes, obleas y polisilicio, procesos aún más complejos tecnológicamente. La lista ALMM para obleas solares, que exige a los fabricantes tener una capacidad equivalente de lingotes, se propone entrar en vigor en junio de 2028. Sin embargo, esta lista no se emitirá a menos que existan al menos tres unidades de fabricación de obleas con una capacidad agregada de 15 GW anuales.
Hasta ahora, un solo jugador ha completado una instalación de lingotes y obleas (2 GW), y el progreso general hacia la capacidad de obleas y polisilicio sigue siendo lento a pesar de los planes anunciados por los grandes actores. La falta de apoyo político como el ALMM hace poco probable que los componentes fabricados localmente sean competitivos frente a las importaciones chinas. Esto refleja la complejidad tecnológica de la fabricación de lingotes y obleas, así como los desafíos relacionados con el conocimiento de procesos y la transferencia de tecnología. Otros factores que obstaculizan el crecimiento en el segmento de polisilicio y obleas incluyen los altos costos de capital y operativos para establecer las plantas.
Por lo tanto, el ritmo de adición de capacidad nacional de lingotes y obleas está por verse. No obstante, se espera que los fabricantes verticalmente integrados se beneficien a largo plazo al tener un mayor control sobre la cadena de suministro.
Impacto en costos y tarifas
Con base en los precios prevalecientes de las células importadas y considerando los costos operativos para los fabricantes de equipos originales (OEM) nacionales, el costo landed de los módulos de OEM nacionales que utilizan células fotovoltaicas importadas es de 13-15 centavos por vatio. Sin embargo, dada la significativa adición de capacidad en la fabricación de módulos, estos precios han estado bajo presión, afectando la rentabilidad de los fabricantes de módulos independientes.
Además, el costo de fabricar células fotovoltaicas en India es más alto que el de las células importadas, por lo que el costo de los módulos fabricados con células nacionales asciende a 21-23 centavos por vatio. Con estos cambios, se espera que el costo de capital para una planta solar aumente alrededor de un 15-17%, lo que llevará a un incremento en las tarifas solares en el futuro.
Si bien los fabricantes nacionales de células actualmente se benefician de una capacidad doméstica limitada, lo que resulta en márgenes relativamente más altos que los fabricantes de módulos independientes y precios más altos para los módulos fabricados con células nacionales, se espera que tanto los márgenes como los precios se moderen a mediano plazo a medida que se ponga en marcha capacidad adicional de fabricación de células y los fabricantes logren economías de escala en la producción de células.
Sin embargo, la implementación de los requisitos ALMM para obleas a partir de junio de 2028 podría compensar parcialmente la moderación esperada al aumentar los precios de los módulos, al tiempo que resultaría en costos de proyecto más altos y, en consecuencia, ejercería presión al alza sobre las tarifas de energía solar.
Perspectivas y conclusiones
El sector fotovoltaico indio enfrenta una paradoja: mientras la capacidad de módulos se ha expandido rápidamente, la cadena ascendente de células, obleas y polisilicio lucha por desarrollarse al mismo ritmo. Esta asimetría plantea desafíos significativos para la industria, que deberá equilibrar la sobrecapacidad en módulos con la necesidad de fortalecer los eslabones más complejos y intensivos en capital.
La consolidación en el segmento de módulos parece inevitable, y los jugadores más pequeños podrían verse obligados a salir del mercado o buscar nichos especializados. Mientras tanto, los fabricantes verticalmente integrados podrían tener ventajas competitivas al controlar mejor su cadena de suministro.
El éxito de la estrategia india de manufactura solar dependerá en gran medida de la capacidad del país para superar las barreras tecnológicas y de inversión en la cadena ascendente, así como de la evolución de las políticas de apoyo y el entorno geopolítico global. Sin duda, un tema clave para la transición energética de India y su papel en el mercado solar mundial.