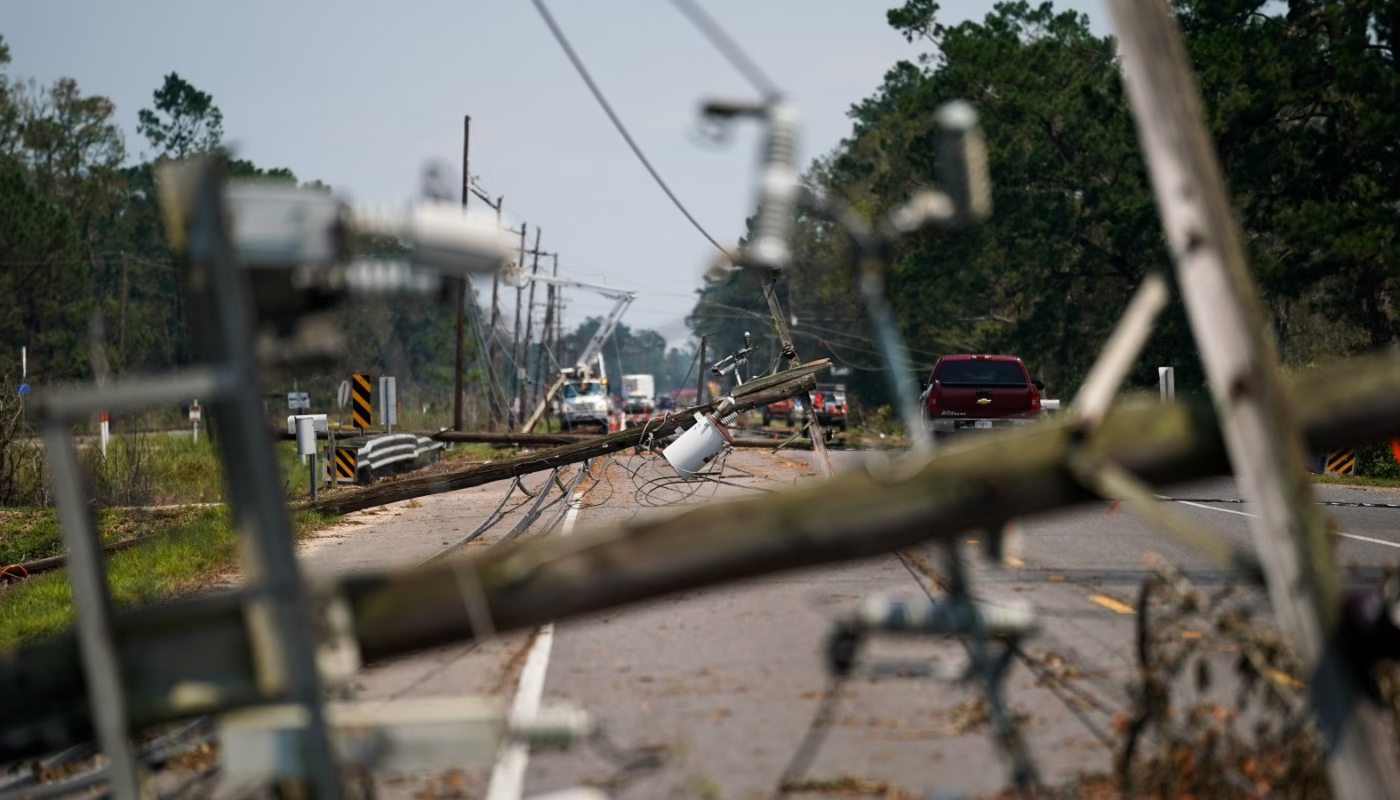
Un reciente informe de la Federación de Consumidores de América (Consumer Federation of America, CFA) ha revelado una preocupante disparidad racial en los costos de los seguros de hogar en Estados Unidos. A medida que el cambio climático intensifica los fenómenos meteorológicos extremos, los propietarios de viviendas en comunidades hispanas y afroamericanas están pagando primas desproporcionadamente más altas en comparación con los propietarios blancos. Esta situación agrava la crisis de asequibilidad de la vivienda y deja a estas comunidades más expuestas a los riesgos climáticos.
Disparidad en las primas de seguros
El informe, publicado en julio por la CFA, una organización sin fines de lucro que representa a casi 250 grupos de consumidores, concluyó que los propietarios en códigos postales predominantemente hispanos pagan, en promedio, una prima 30% más alta (950 dólares más al año) en comparación con los propietarios en comunidades blancas. En los códigos postales predominantemente afroamericanos, los propietarios pagan, en promedio, una prima 16% más alta (500 dólares más al año).
Los hallazgos se basaron en el análisis de pólizas idénticas en diferentes comunidades, lo que elimina la posibilidad de que las inequidades estén relacionadas con diferencias entre los propietarios, sus viviendas o lo que eligieron asegurar. Aunque algunos factores de riesgo local podrían explicar parte de las disparidades, incluso al tenerlos en cuenta, la brecha sigue siendo grande.
Impacto a largo plazo
Las inequidades se traducen en al menos 28,500 dólares en costos adicionales de seguro durante un préstamo hipotecario de 30 años para los propietarios en comunidades hispanas, y 15,000 dólares para los de comunidades afroamericanas, según el informe. Esta situación refleja un legado de discriminación histórica en el sector de seguros, conocido como “redlining”, que continúa afectando a las comunidades de color en el acceso a la vivienda y la exposición al riesgo.
La práctica histórica del “redlining” consistía en designar ciertos vecindarios como “peligrosos” para préstamos hipotecarios, basándose principalmente en la raza de los residentes. A las personas en estos vecindarios se les negaban préstamos, lo que llevaba a una disminución del valor de las propiedades y menos propiedad de vivienda. Aunque el redlining terminó en 1968 con la Ley de Vivienda Justa, ha dejado un legado de segregación y disparidades que persisten en la atención médica, educación, encarcelamiento, acceso a alimentos nutritivos e inversión pública en infraestructura.
Explicaciones de la industria
Mark Friedlander, portavoz del Instituto de Información de Seguros (Insurance Information Institute), un grupo de la industria, afirmó que las primas se basan en el riesgo y no en la raza o etnia, y que el sistema utilizado para establecerlas está actuarialmente fundamentado y altamente regulado. “Usar la raza, o cualquier proxy de raza, para fijar las tarifas de seguros es ilegal en todas las jurisdicciones de EE.UU., y los reguladores estatales revisan y aprueban los factores de calificación que utilizan las aseguradoras precisamente para protegerse contra eso”, dijo en un comunicado proporcionado a Inside Climate News. “Muchas de las comunidades citadas en informes como este se encuentran en áreas con exposición objetivamente mayor a catástrofes o costos más altos de reconstrucción y reparación después de una pérdida”.
Diferencias por estado
El informe encontró la disparidad más aguda en seguros de hogar entre los propietarios en códigos postales predominantemente hispanos en Florida, donde pagan en promedio 58% más (5,014 dólares anuales) por la misma cobertura que aquellos en comunidades blancas. En los siguientes cuatro estados, la brecha fue pronunciada pero menor: 20% (431 dólares) en Nueva York, 18% (278 dólares) en Washington, 16% (244 dólares) en Massachusetts y 15% (633 dólares) en Kansas.
Las inequidades en Florida, donde los propietarios han sido especialmente afectados por los costos de seguros, representan “una cantidad enorme de dinero”, dijo Moira Birss, miembro senior del Climate and Community Institute, un think tank progresista. “Y entonces, cuando pensamos en cómo tenemos una crisis de asequibilidad en este país… eso es inconcebible”.
En cuanto a los códigos postales predominantemente afroamericanos, las inequidades son mayores en Michigan con 74% (1,768 dólares anuales), seguido de Pensilvania con 57% (1,048 dólares), Nueva Jersey con 22% (332 dólares), Massachusetts con 20% (321 dólares) y Nueva York con 19% (417 dólares).
Mientras tanto, el costo del seguro para el propietario típico aumentó un 24% entre 2021 y 2024, según el informe, basado en investigaciones previas de la CFA. Las emisiones de gases de efecto invernadero, principalmente las asociadas con combustibles fósiles, están calentando el clima global, alterando los patrones climáticos y provocando desastres más extremos como huracanes e incendios forestales. Ese riesgo está llevando a las aseguradoras a aumentar las tarifas.
Discriminación histórica y actual
Las aseguradoras han proporcionado opciones menos numerosas y más caras en comunidades de color en comparación con las comunidades blancas, según el informe. Destaca un acuerdo de 17.5 millones de dólares de la década de 1990 por una demanda que alegaba que la aseguradora Nationwide disuadía a los agentes de vender cobertura en vecindarios afroamericanos, etiquetaba los códigos postales negros como indeseables y usaba perfiles raciales para negar seguros a propietarios afroamericanos. American Family Mutual Insurance Company acordó pagar más de 16 millones de dólares en un acuerdo a propietarios afroamericanos que recibieron pólizas inferiores y, en algunos casos, se les negó cobertura por motivos de raza.
Más recientemente, las aseguradoras han adoptado nuevos métodos patentados para determinar primas y pagos de siniestros, incluidos algunos que incorporan inteligencia artificial, lo que genera preocupaciones sobre posible discriminación, según el informe. Por ejemplo, investigaciones previas de la CFA encontraron que los propietarios con puntajes de crédito más bajos pagan una penalización promedio de 1,996 dólares anuales, o 99% más, por seguros, una preocupación considerando factores estructurales de larga data que han hecho que las comunidades de color tiendan a tener puntajes de crédito más bajos.
“No estoy diciendo que tengan algún factor racial secreto que ponen en su modelo”, dijo Cornelissen. “Mucho de este sesgo puede infiltrarse si no prestan atención a los impactos desiguales potenciales. Mucho de esto podría ser a través de modelos de IA u otros factores que tienen un impacto desproporcionado en las comunidades negras e hispanas”.
Friedlander dijo que la mejor manera de hacer que los seguros sean más asequibles y equitativos es reduciendo el riesgo mediante esfuerzos de resiliencia como fortalecer los códigos de construcción y aumentar el financiamiento para mitigación. El informe pidió a los estados que hagan cumplir las leyes de vivienda justa y exijan más transparencia y rendición de cuentas. “A menos que la industria de seguros quiera darnos más información sobre por qué está sucediendo esto”, dijo Birss, “es bastante difícil no interpretar esto como una discriminación racial bastante grave”.