Un nuevo análisis publicado esta semana revela que más del 70% de los planes de expansión de manufactura solar anunciados en Estados Unidos en los últimos 12 a 18 meses aún no cuentan con financiamiento o han quedado varados. La información, difundida en el marco de la serie especial de artículos posteriores al evento Solar Manufacturing USA 2026, celebrado en Austin, Texas, los días 22 y 23 de septiembre, pone en evidencia una brecha significativa entre los anuncios y la ejecución real de los proyectos.
La relevancia para México y Latinoamérica radica en que la región es un socio comercial clave en la cadena de suministro solar y un destino creciente de inversión en manufactura. Un estancamiento en la capacidad estadounidense podría alterar los flujos de componentes, los precios y las oportunidades de integración regional.
Inversión en manufactura solar: pico en 2024 y declive posterior
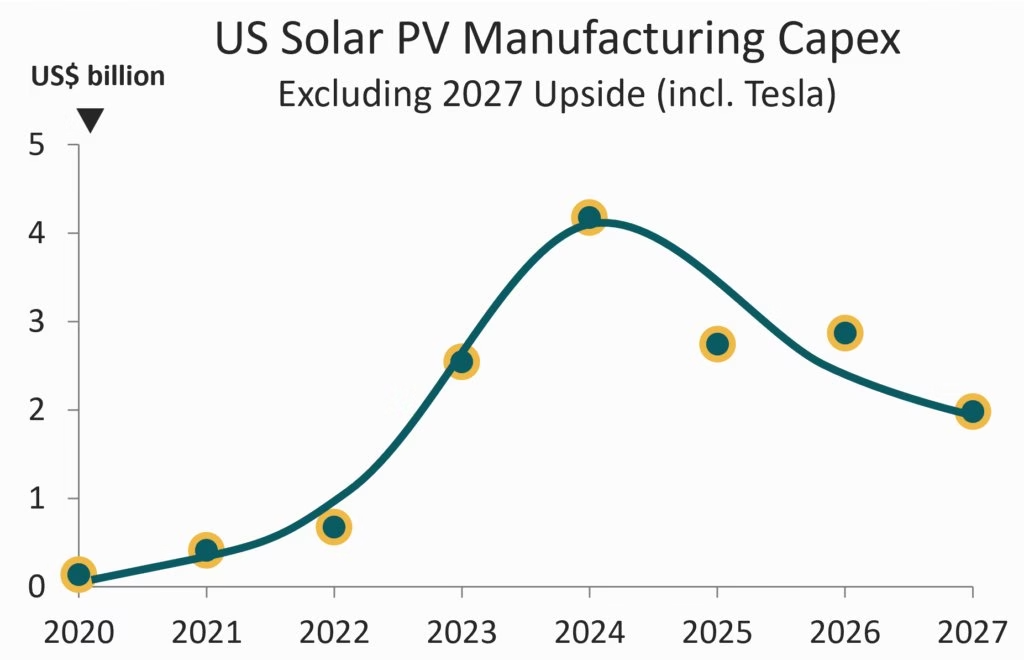
El análisis, basado en datos de más de 50 empresas del sector, proyecta que el gasto de capital (capex) en manufactura fotovoltaica en Estados Unidos experimentará una caída año tras año en 2027 en comparación con las cifras finales esperadas para 2026, que rondan los 3,000 millones de dólares. El pico se alcanzó en 2024, con casi 4,000 millones de dólares, impulsado en más de la mitad por solo dos compañías: First Solar y Qcells.
Desde 2025, el capex ha entrado en un ciclo de desaceleración. Esto se debe a dos factores principales:
- Concentración del gasto: las inversiones de First Solar y Qcells se cargaron mayoritariamente en 2024, lo que representó un evento único o un valor atípico anual. Si se hubieran distribuido en 2023 o 2025, el pico no habría sido tan pronunciado.
- Ausencia de grandes inversores: fuera de esas dos empresas, no hay otro actor que gaste a nivel de miles de millones anuales. Aunque existen más de 60 sitios de manufactura solar en el país, los totales de 2025, 2026 y 2027 están muy por debajo del máximo de 2024.
El factor Tesla: la pieza que podría cambiarlo todo
El verdadero interrogante para 2027 no es la cifra exacta de capex, sino el papel de Tesla. La compañía de Elon Musk planea un proyecto mega de manufactura integrada de lingotes a módulos, considerado potencialmente el más disruptivo en la historia de la fabricación fotovoltaica estadounidense.
Según el análisis, Tesla aún no ha comenzado a ejecutar su gasto de capital de manera significativa. La pregunta clave es cuándo empezará a invertir realmente y qué hará con el equipo chino que, según se reporta, mantiene almacenado. Ya no se trata de “si” sucederá, sino de cuándo. La inclusión de los planes de Tesla en los modelos de pronóstico es fundamental para proyectar la producción nacional hasta 2030 y más allá.
La comunidad compradora y los proveedores de equipos y materiales esperan con ansias claridad sobre este tema, ya que la financiación y la programación del capex son la clave para pronosticar la productividad doméstica.
Implicaciones para la industria solar en América Latina
Para México y el resto de América Latina, el panorama estadounidense tiene efectos directos. Una menor inversión en manufactura en EU podría traducirse en:
- Mayor dependencia de importaciones de componentes solares desde Asia, con posibles fluctuaciones de precios.
- Oportunidades para que países de la región atraigan inversiones en manufactura que no se concretan en EU.
- Reconfiguración de las cadenas de suministro, especialmente si Tesla finalmente materializa su proyecto y compite por insumos y talento.
El evento Solar Manufacturing USA 2026, que sirvió de marco para la presentación de estos datos, reunió a líderes del sector y dejó claro que el capex es el aspecto más importante en la investigación de mercado solar. Los ciclos de gasto pueden crecer o decrecer independientemente de los mercados finales, pero una desaceleración en la inversión suele ser síntoma de otros factores con implicaciones a largo plazo.
Perspectivas a futuro
El informe trimestral Solar Manufacturing USA Quarterly, que sustenta este análisis, seguirá de cerca la evolución de Tesla y su impacto en la cadena de valor del silicio. La próxima actualización de pronósticos para 2030 dependerá en gran medida de la resolución de la incógnita Tesla.
Mientras tanto, la industria observa con atención cómo se desarrollan los acontecimientos en Estados Unidos, consciente de que las decisiones de inversión en ese país repercutirán en todo el ecosistema solar de América Latina.